Was das neue Papier für bestehende Verträge vorsieht
Am 21. Oktober 2026 haben das Bundesjustizministerium und das Bundesfinanzministerium gemeinsame Diskussionspunkte zum Schutz vor Elementarschäden veröffentlicht. Der Vorschlag betrifft sowohl neue als auch bestehende Wohngebäudeversicherungen. In der Regierungspressekonferenz vom selben Tag erklärte das Justizministerium, dass Bestandsverträge über eine Stichtagslösung erweitert werden sollen.
Nach der veröffentlichten Ministeriumsmitteilung sollen Versicherte ohne entsprechenden Schutz zunächst ein Angebot zur Erweiterung erhalten. Wer darauf nicht reagiert, dessen Vertrag soll nach dem Vorschlag ein Jahr nach Anwendbarkeit der künftigen Regel automatisch erweitert werden. Dieser Zeitraum beginnt also nicht mit der Veröffentlichung des Papiers im Oktober 2026. Ein konkreter Kalendertermin für die Umstellung steht noch nicht fest.
Das ist bislang eine Diskussionsgrundlage: Länder und Verbände können ihre Einschätzungen einbringen, anschließend soll ein Gesetzentwurf erarbeitet werden. Bis zu einer möglichen gesetzlichen Regelung und ihrer Anwendung können sich Einzelheiten ändern. Deine aktuelle Police erhält durch das Papier allein keinen neuen Baustein.
Welche Naturgefahren heute im Vertrag stehen können
Die Wohngebäudeversicherung schützt das versicherte Gebäude und vereinbarte feste Bestandteile. Häufig gehören Feuer, Leitungswasser, Sturm und Hagel zum Grundschutz. Schäden durch Überschwemmung, Rückstau oder Schneedruck benötigen dagegen oft einen zusätzlichen Schutz für weitere Naturgefahren. Maßgeblich ist, was dein eigener Versicherungsschein und die dazugehörigen Bedingungen enthalten.
Schau nach Begriffen wie „Elementarschäden“, „weitere Naturgefahren“ oder „Naturgefahrenversicherung“. Ein allgemeiner Hinweis auf Wasserschäden beantwortet die Frage noch nicht: Wasser aus einem defekten Leitungsrohr und Wasser, das nach Starkregen über ein überschwemmtes Grundstück eindringt, können unterschiedlichen Gefahren zugeordnet sein. Die Verbraucherzentrale erläutert die Unterschiede beim Elementarschutz.
Lege Police, Nachträge und Bedingungen nebeneinander. Wenn du die Gefahr nicht eindeutig findest, bitte den Versicherer um eine schriftliche Bestätigung für Überschwemmung und Rückstau. So weißt du, von welcher Ausgangslage du beim Vergleich ausgehst.
Warum ein Stichtag noch keinen Schutz für heute schafft
Für Eigentümer mit Altvertrag ist der Unterschied zwischen Ankündigung und Vertragsbeginn besonders wichtig. Der Vorschlag beschreibt eine spätere Umstellung bestehender Versicherungen. Er ersetzt weder eine bereits bestätigte Ergänzung noch legt er heute den Beitrag für dein Haus fest.
Ein Beispiel: Du findest in deiner Police Feuer, Leitungswasser, Sturm und Hagel, aber keinen Einschluss weiterer Naturgefahren. Dann kannst du deinen bestehenden Versicherer schon jetzt nach einem konkreten Erweiterungsangebot fragen. Lass dir Beginn, eingeschlossene Gefahren und Selbstbeteiligung schriftlich nennen und vergleiche diese Angaben mit anderen Angeboten. Der neue Schutz beginnt zu dem im angenommenen Vertrag bestätigten Zeitpunkt und nicht rückwirkend durch das Diskussionspapier.
Enthält deine Police bereits Elementarschutz, prüfst du zuerst den tatsächlichen Umfang. Eine zusätzliche Police ist nicht automatisch nötig. Wichtig sind insbesondere der Schutz für das ganze Gebäude, mögliche Grenzen und die Bedingungen für einzelne Schadenursachen.
Was bei Selbstbehalt und Mindestschutz diskutiert wird
Ein Selbstbehalt ist der Teil eines versicherten Schadens, den du nach den vereinbarten Bedingungen selbst trägst. In der Ministeriumsmitteilung wird für den vorgeschlagenen Standardschutz ein Selbstbehalt von höchstens 20.000 Euro genannt. Das ist eine diskutierte Obergrenze, kein feststehender Eigenanteil für jeden Vertrag.
Zusätzlich soll geprüft werden, ob Eigentümer eine günstigere Mindestversicherung mit geringerem Schutz wählen können. Für diese Variante nennt die Mitteilung einen möglichen Eigenanteil von bis zu 100.000 Euro. Ob diese Wahlmöglichkeit überhaupt eingeführt wird und wie sie ausgestaltet wäre, ist offen. Aus den Beträgen lässt sich weder dein künftiger Beitrag noch die konkrete Leistung bei einem einzelnen Schaden ablesen.
Für deine heutige Tarifwahl zählt deshalb die tatsächlich angebotene Selbstbeteiligung: Ist sie ein fester Betrag oder hängt sie von einer Bezugsgröße ab? Gilt sie je Schadenereignis, und gibt es Mindest- oder Höchstbeträge? Lass dir die Berechnung im Angebot verständlich erklären und gleiche sie mit deinen verfügbaren Rücklagen ab.
Rechenbeispiel: So wirkt ein vereinbarter Eigenanteil
Angenommen, nach einer versicherten Überschwemmung entstehen am Gebäude erstattungsfähige Schäden von 12.000 Euro. Zwei frei erfundene Vergleichsangebote decken in diesem Beispiel denselben Schaden vollständig ab und unterscheiden sich nur durch einen festen Selbstbehalt: Angebot A enthält 1.000 Euro, Angebot B 2.500 Euro.
Bei A würden unter diesen Annahmen 11.000 Euro erstattet und 1.000 Euro selbst getragen. Bei B wären es 9.500 Euro Erstattung und 2.500 Euro Eigenanteil. Der Unterschied beträgt 1.500 Euro. Eine mögliche Beitragsdifferenz ist hier nicht eingerechnet; ebenso wenig weitere vertragliche Grenzen oder Ausschlüsse.
Die Beträge sind keine beobachteten Marktpreise und bilden nicht die vorgeschlagenen gesetzlichen Obergrenzen nach. Das Beispiel zeigt lediglich, warum sich eine niedrigere Jahresprämie und ein höherer Eigenanteil gemeinsam betrachten lassen. Nimm für deine Entscheidung die echten Bedingungen und konkrete Angebote für dein Gebäude.
Rückstau und Starkregen am eigenen Haus prüfen
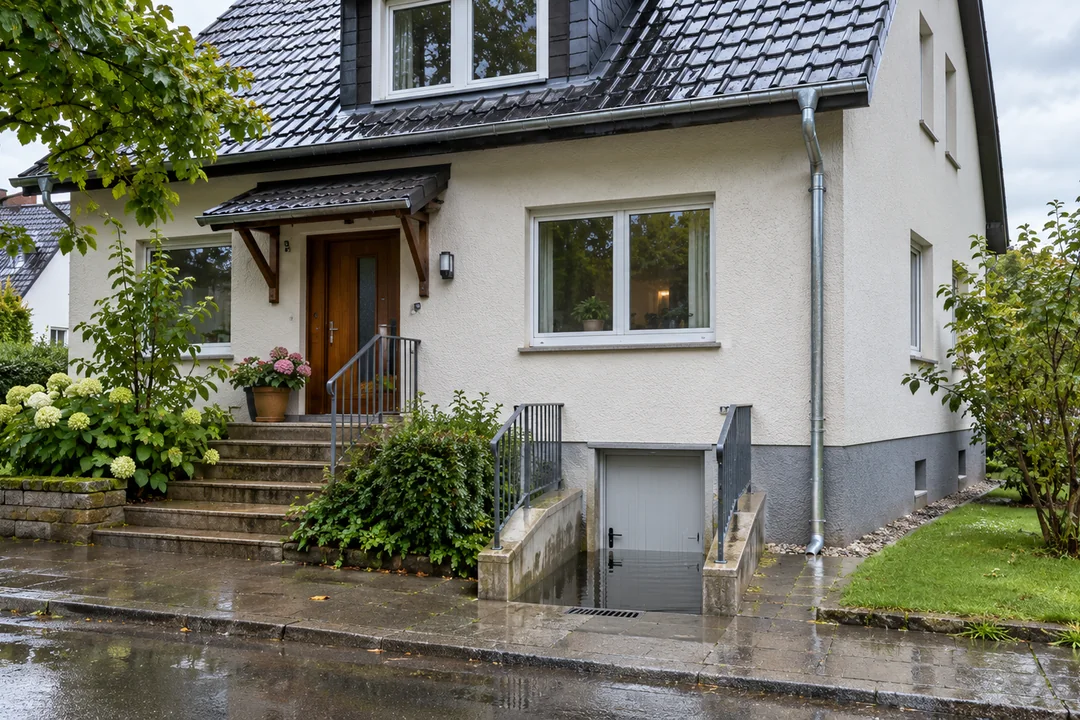
Ein Haus muss nicht direkt an einem Fluss stehen, damit Starkregen zum Problem wird. Wasser kann sich an einem tiefer liegenden Eingang sammeln oder aus einem überlasteten Abwassersystem zurückdrücken. Ob und unter welchen Bedingungen ein solcher Rückstau versichert ist, steht in den jeweiligen Vertragsunterlagen.
Prüfe, ob dein Vertrag Rückstau ausdrücklich erfasst und welche Anforderungen an Sicherungen und deren Wartung vereinbart sind. Gibt es eine Rückstauklappe oder Hebeanlage, helfen Unterlagen zu Einbau und Wartung. Ein Fachbetrieb kann beurteilen, welche Sicherung zu den vorhandenen Abläufen und zur Nutzung des Kellers passt.
Die Verbraucherzentrale erklärt Schutz und Wartung bei Rückstau. Für die Tarifauswahl ist diese Unterscheidung praktisch: Ein niedriger Beitrag allein zeigt nicht, ob die für dein Haus wichtige Gefahr in den gewünschten Bedingungen enthalten ist.
Was für Hausrat, Mieter und Eigentümergemeinschaften wichtig ist
Gebäude und Einrichtung sind zwei unterschiedliche Versicherungsbereiche. Eine Wohngebäudeversicherung mit Elementarschutz kann für versicherte Schäden am Gebäude relevant sein; Möbel, Kleidung und andere bewegliche Sachen gehören grundsätzlich zum Hausrat. Wer auch diese Gegenstände gegen passende Naturgefahren absichern möchte, prüft den Elementarbaustein seiner Hausratversicherung gesondert.
Das gilt auch für Mieter: Die Gebäudeversicherung des Vermieters ist nicht automatisch eine Hausratversicherung für deine Einrichtung. Bei Wohnungen im Erdgeschoss oder mit Keller lohnt sich ein Blick auf die vereinbarten Aufbewahrungs- und Schutzbedingungen.
Bei einer Eigentumswohnung wird der Gebäudeschutz häufig gemeinschaftlich organisiert. Frage die Verwaltung nach dem aktuellen Versicherungsschein, dem Einschluss weiterer Naturgefahren und dem vereinbarten Selbstbehalt. Eigene Einrichtungsgegenstände prüfst du zusätzlich über deinen Hausratvertrag.
Für Mietverhältnisse soll laut Ministeriumsmitteilung geprüft werden, ob Kosten des Elementarschutzes künftig von der Umlage auf Mieter ausgenommen werden können. Das ist eine offene Prüfungsfrage und noch keine neue Regel. Für die aktuelle Abrechnung sind Vertrag und geltende Vorgaben entscheidend.
Wohngebäudeangebote mit gleichem Schutz vergleichen
Stelle zuerst gleiche Ausgangsdaten zusammen: Anschrift, Baujahr, Bauweise, Wohnfläche, Nutzung, Modernisierungen und die gefragten Vorschäden. Gib Nebengebäude, fest installierte Technik und weitere Besonderheiten so an, wie es der jeweilige Antrag verlangt. Je vergleichbarer die Angaben, desto besser lassen sich die Ergebnisse einordnen.
Vergleiche dann Jahresbeitrag, versicherte Gefahren, Selbstbehalt, Entschädigungsgrenzen und die vereinbarte Art der Gebäudeversicherung. Achte auf Bedingungen für Rückstau, auf mitversicherte Nebengebäude sowie auf Kosten nach einem Schaden, etwa Aufräumen oder eine vorübergehende Unterbringung, soweit das Angebot sie enthält.
Mit unserem Vergleich für Wohngebäudeversicherungen kannst du passende Angebote anhand deiner Gebäudedaten anfragen. Der Ratgeber zum Vergleichen von Versicherungsleistungen hilft dir, Leistungsumfang und Eigenanteil nebeneinanderzustellen. Entscheide anhand der konkreten Vertragsunterlagen und nicht allein nach einem einzelnen Häkchen in einer Kurzübersicht.
Was du vor einer Änderung oder einem Wechsel klärst
Ein Zusatz beim bestehenden Versicherer und ein vollständiger Wechsel sind unterschiedliche Wege. Bitte zuerst um ein schriftliches Angebot für die Erweiterung deiner aktuellen Police. So siehst du, welcher Beitrag hinzukäme und welche Bedingungen für dein Haus gelten würden.
Wenn du ein anderes Angebot prüfen möchtest, vergleiche nicht nur den Elementarbaustein, sondern den gesamten Gebäudeschutz. Stimmen Angaben zu Fläche, Nutzung, Gefahren und Selbstbehalt überein? Welche Vertragslaufzeit und welcher Beginn sind vorgesehen? Melde frühere Schäden und andere im Antrag erfragte Umstände vollständig und wahrheitsgemäß.
Bevor du einen laufenden Vertrag beendest, kläre Annahme und Beginn des neuen Schutzes sowie die Bedingungen und Fristen deines Altvertrags. Der Ratgeber zum Versicherungswechsel zeigt, welche Unterlagen und Termine du dafür zusammenstellst.
Deine nächsten Schritte beim Elementarschutz
Beginne mit einer einfachen Bestandsaufnahme: Welche Gefahren sind bereits versichert, welche Gebäude und festen Bestandteile sind erfasst und wie hoch ist dein Eigenanteil? Notiere offene Punkte direkt neben dem jeweiligen Dokument. Für Rückstau gehören dazu auch die vereinbarten Anforderungen an deine Sicherung.
Fehlt dir eine wichtige Deckung, fordere ein Erweiterungsangebot an und vergleiche es mit Angeboten für das gesamte Gebäude. Bitte bei unklaren Formulierungen um eine schriftliche Erklärung anhand deines Hauses. Halte außerdem fest, welcher Betrag im Schadenfall aus eigenen Mitteln verfügbar wäre.
Verfolge die politische Entwicklung getrennt davon: Die Veröffentlichung des Papiers war am 21. Oktober 2026; Stellungnahmen sind laut Ministeriumsmitteilung bis zum 2. Dezember 2026 vorgesehen. Erst ein späteres Gesetz könnte verbindliche Änderungen und Termine festlegen. Für deinen gegenwärtigen Schutz zählt bis dahin der bestätigte Vertrag.