Verantwortung für Haus und Grundstück gut absichern.
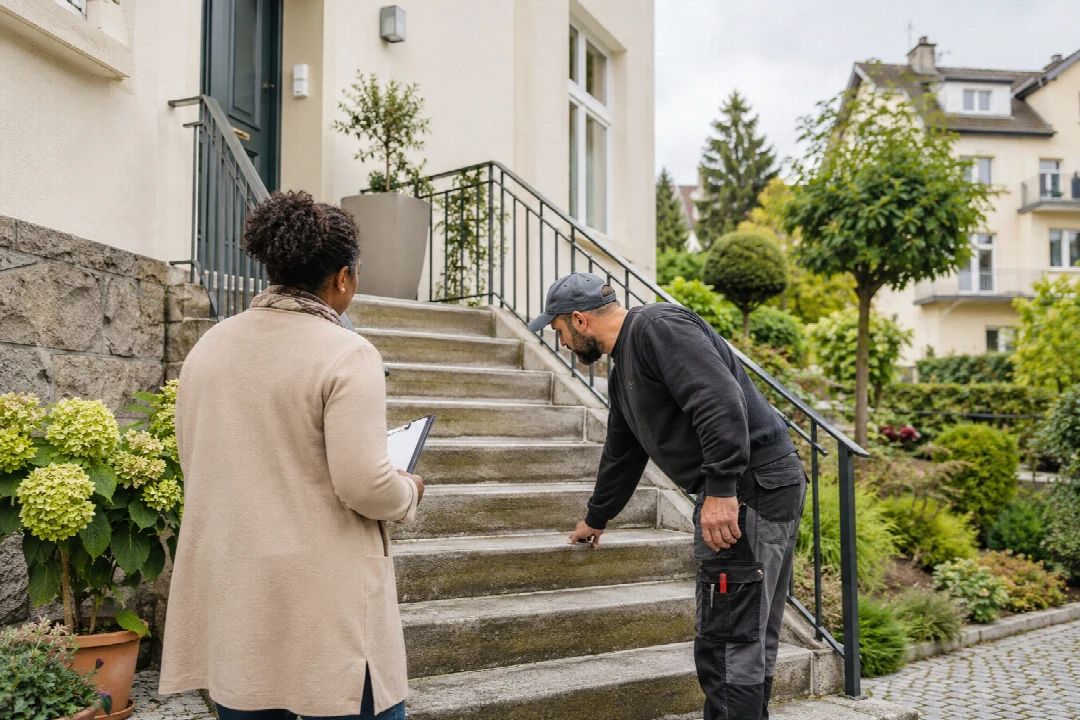
Die Haus- und Grundbesitzerhaftpflicht prüft Schadenersatzansprüche, die mit deinem versicherten Eigentum zusammenhängen. Berechtigte Forderungen werden im vereinbarten Umfang übernommen, unberechtigte Ansprüche abgewehrt. Das hilft beispielsweise bei Unfällen auf Wegen oder im Treppenhaus.
Der Schutz wird an die Nutzung des Objekts angepasst. Mietwohnungen, Mehrfamilienhäuser, Grundstücke und gemeinschaftliches Eigentum stellen unterschiedliche Anforderungen. Mit den passenden Angaben findest du eine Absicherung für deine Rolle als Eigentümer.
Beziehe vorhandene Verträge in den Vergleich ein. Für ein selbst genutztes Haus kann bereits die Privathaftpflicht Leistungen enthalten; für vermietete Objekte bietet die eigenständige Eigentümerhaftpflicht gezielten Schutz.
| Vergleichspunkt | Darauf kommt es an |
|---|---|
| Objektbeschreibung | Nutzung, Fläche und Zahl der Einheiten. Gib dieselbe Vermietungssituation und dieselben Grundstücksbestandteile bei allen Angeboten an. |
| Deckung | Personen-, Sach- und relevante Vermögensschäden. Vergleiche die Pauschalsumme und mögliche Begrenzungen für besondere Risiken. |
| Ergänzungen | Anlagen und mitversicherte Baumaßnahmen. Kläre vorhandene Technik und geplante kleinere Bauvorhaben anhand der Bedingungen. |
| Vorhandener Schutz | Privathaftpflicht oder Gemeinschaftsvertrag. Prüfe, welche Eigentümerrisiken bereits enthalten sind und wo du ergänzen möchtest. |
Haftungsfragen rund um dein Eigentum
Als Eigentümer trägst du Verantwortung für den Zustand und die sichere Nutzung deines Gebäudes und Grundstücks. Die Haus- und Grundbesitzerhaftpflicht prüft Forderungen, die aus versicherten Eigentümerrisiken entstehen. Berechtigte Schadenersatzansprüche werden im vereinbarten Umfang übernommen, unberechtigte Forderungen werden abgewehrt.
Typische Vergleichsanlässe sind vermietete Wohnhäuser, ein Mehrfamilienhaus oder ein unbebautes Grundstück. Beschreibe, welche Flächen und Einheiten dazugehören und wie sie genutzt werden. Die Absicherung kann dadurch auf das Objekt zugeschnitten werden, statt von einem allgemeinen privaten Haushalt auszugehen.
Gebäudeschutz und Haftpflicht sinnvoll ergänzen
Die Gebäudeversicherung schützt die versicherte Substanz deines Hauses. Die Eigentümerhaftpflicht betrifft dagegen Ansprüche anderer Menschen aus deiner Verantwortung als Haus- oder Grundstücksbesitzer. Beide Verträge haben damit unterschiedliche Aufgaben. Bei selbst bewohntem Eigentum kann bereits deine Privathaftpflicht entsprechende Risiken enthalten.
Prüfe zuerst diesen vorhandenen Umfang und vergleiche anschließend gezielt den benötigten Schutz für dein Objekt. Bei einer Eigentümergemeinschaft sind außerdem die gemeinschaftlichen Verträge wichtig. So stellst du sicher, dass die Beschreibung zu Eigentum, Vermietung und bereits bestehenden Vereinbarungen passt.
Objektänderungen im Vertrag berücksichtigen
Bei Anbauten, neuer Nutzung oder einer veränderten Zahl von Wohneinheiten lohnt sich ein erneuter Blick auf den Vertrag. Auch Photovoltaik, besondere Anlagen oder kleinere Baumaßnahmen können eigene Regelungen haben. Frage konkret nach den Einrichtungen, die auf deinem Grundstück vorhanden sind.
Ein klarer organisatorischer Ablauf unterstützt die laufende Absicherung. Halte Verantwortlichkeiten für Wartung, Winterdienst und Kontrolle schriftlich fest und bewahre Nachweise auf. Diese Unterlagen helfen sowohl bei der Beschreibung des Objekts als auch bei der Klärung eines späteren Schadenersatzanspruchs.
Ein Beispiel aus dem Alltag
Du vermietest zwei Wohnungen in einem Mehrfamilienhaus und organisieren den Winterdienst über einen Dienstleister. Für deinen Vergleich erfassst du die Nutzung, die Einheiten und die zum Objekt gehörenden Flächen. Du betrachtest die Versicherungssumme und klärst, welche Grundstückseinrichtungen mitversichert sind. Gemeinsam mit den vorhandenen Gebäudeunterlagen entsteht daraus eine konkrete Grundlage für die Absicherung deiner Eigentümerverantwortung.
Vom Vergleich zum passenden Schutz
Für ein passendes Angebot helfen Angaben zum Eigentümer, zur Nutzung des Objekts und zu den versicherten Flächen. Bei vermieteten Gebäuden können auch Einheiten und Mieteinnahmen abgefragt werden. Orientiere dich dabei an den konkreten Fragen des Vergleichs und deinen vorhandenen Objektunterlagen.